
Particuliers · Pilier 03
Financement : emprunter au service de votre patrimoine.
Immobilier direct, SCPI, besoin de liquidités : le bon crédit dépend de votre objectif et s’articule avec le reste de votre patrimoine
01
Quand le financement devient un levier
Vous financez un projet immobilier
Résidence principale, investissement locatif : taux, durée, apport et assurance peuvent faire une vraie différence.
Vous investissez dans des SCPI
Le crédit permet d’investir progressivement tout en conservant votre épargne disponible et de bénéficier de l’effet de levier.
Vous achetez avant d’avoir vendu
Un prêt relais vous permet de saisir une opportunité sans attendre la vente de votre bien.
Vous avez besoin de liquidités
Emprunter peut parfois être préférable à vendre vos placements et remettre en cause une stratégie de long terme.
02
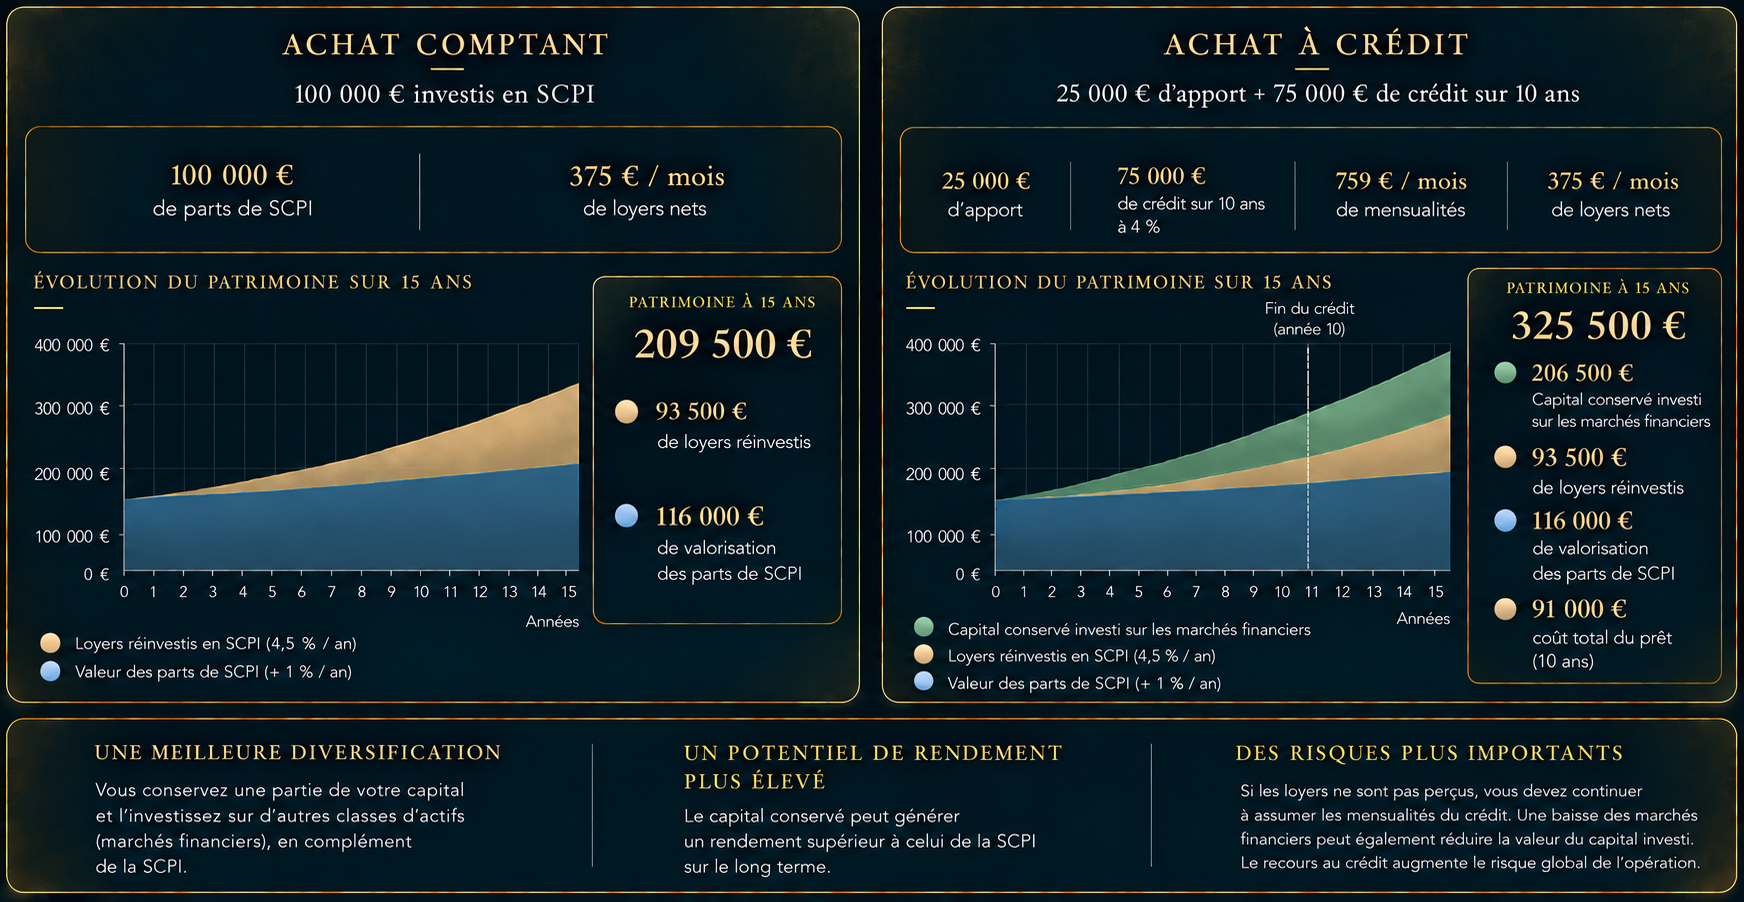
100 000 € de SCPI : au comptant ou à crédit ?
Un même actif, deux stratégies. Le financement permet d’investir le même montant dans un produit tout en conservant du capital disponible à investir ailleurs.
03
L’accompagnement de Telion
Nous structurons le crédit en fonction de votre projet et de votre capacité de remboursement, en comparant les banques et les montages. L’objectif : un financement qui serve votre patrimoine, sans le fragiliser.
L’identification du financement adapté à votre projet
Une comparaison des coûts et des garanties
La mise en concurrence des établissements avec nos courtiers partenaires
L’articulation avec vos placements et votre fiscalité
04
Les solutions que nous étudions
Chaque solution est étudiée pour un objectif précis : ce qu’elle apporte, ce qu’elle coûte, ce qu’elle implique.
Crédit immobilier amortissable
- Objectif
- Acheter sa résidence principale ou un bien locatif
- Fonctionnement
- Remboursement progressif du capital et des intérêts, le plus souvent à taux fixe
- Point de vigilance
- Taux d’endettement, apport, coût de l’assurance
Prêt relais
- Objectif
- Acheter un nouveau bien avant d’avoir vendu l’ancien
- Fonctionnement
- Avance d’une partie de la valeur du bien à vendre, remboursée à la vente
- Point de vigilance
- Délai et prix de vente réels
Prêt in fine
- Objectif
- Financer un investissement en gardant son épargne investie
- Fonctionnement
- Seuls les intérêts sont payés, le capital est remboursé à l’échéance
- Point de vigilance
- Coût total plus élevé, placement adossé
Crédit lombard
- Objectif
- Obtenir des liquidités sans vendre ses placements
- Fonctionnement
- Prêt garanti par un portefeuille nanti
- Point de vigilance
- Appel de marge si les marchés baissent
Prêt hypothécaire
- Objectif
- Mobiliser la valeur d’un bien sans le vendre
- Fonctionnement
- Prêt garanti par une hypothèque sur un bien détenu
- Point de vigilance
- Coût de la garantie, risque sur le bien
Parlons de votre situation.
Le premier échange permet de comprendre votre situation et d’identifier les sujets à traiter. Il est offert et sans engagement.