
Entreprises · Pilier 01
Placements : investir avec une vision d’ensemble.
La trésorerie de la société et le patrimoine du dirigeant se placent différemment. Nous construisons une stratégie pour chacun, en lien avec votre expert-comptable.
01
Les moments clés de votre stratégie financière
Votre trésorerie s’accumule
Votre cash disponible augmente d’année en année et dépasse progressivement les besoins de fonctionnement de l’entreprise.
Votre entreprise réalise de forts bénéfices
Une forte hausse du résultat ou un revenu exceptionnel peut laisser une trésorerie importante à employer.
Votre patrimoine dépend de votre entreprise
Votre patrimoine personnel et vos revenus dépendent souvent principalement de votre entreprise. Diversifier progressivement vos actifs et revenus permet de réduire cette concentration.
Vous mettez en place une épargne salariale
PEE, PER collectif : ces dispositifs peuvent offrir des avantages fiscaux et sociaux, à condition d’être bien structurés et gérés.
02
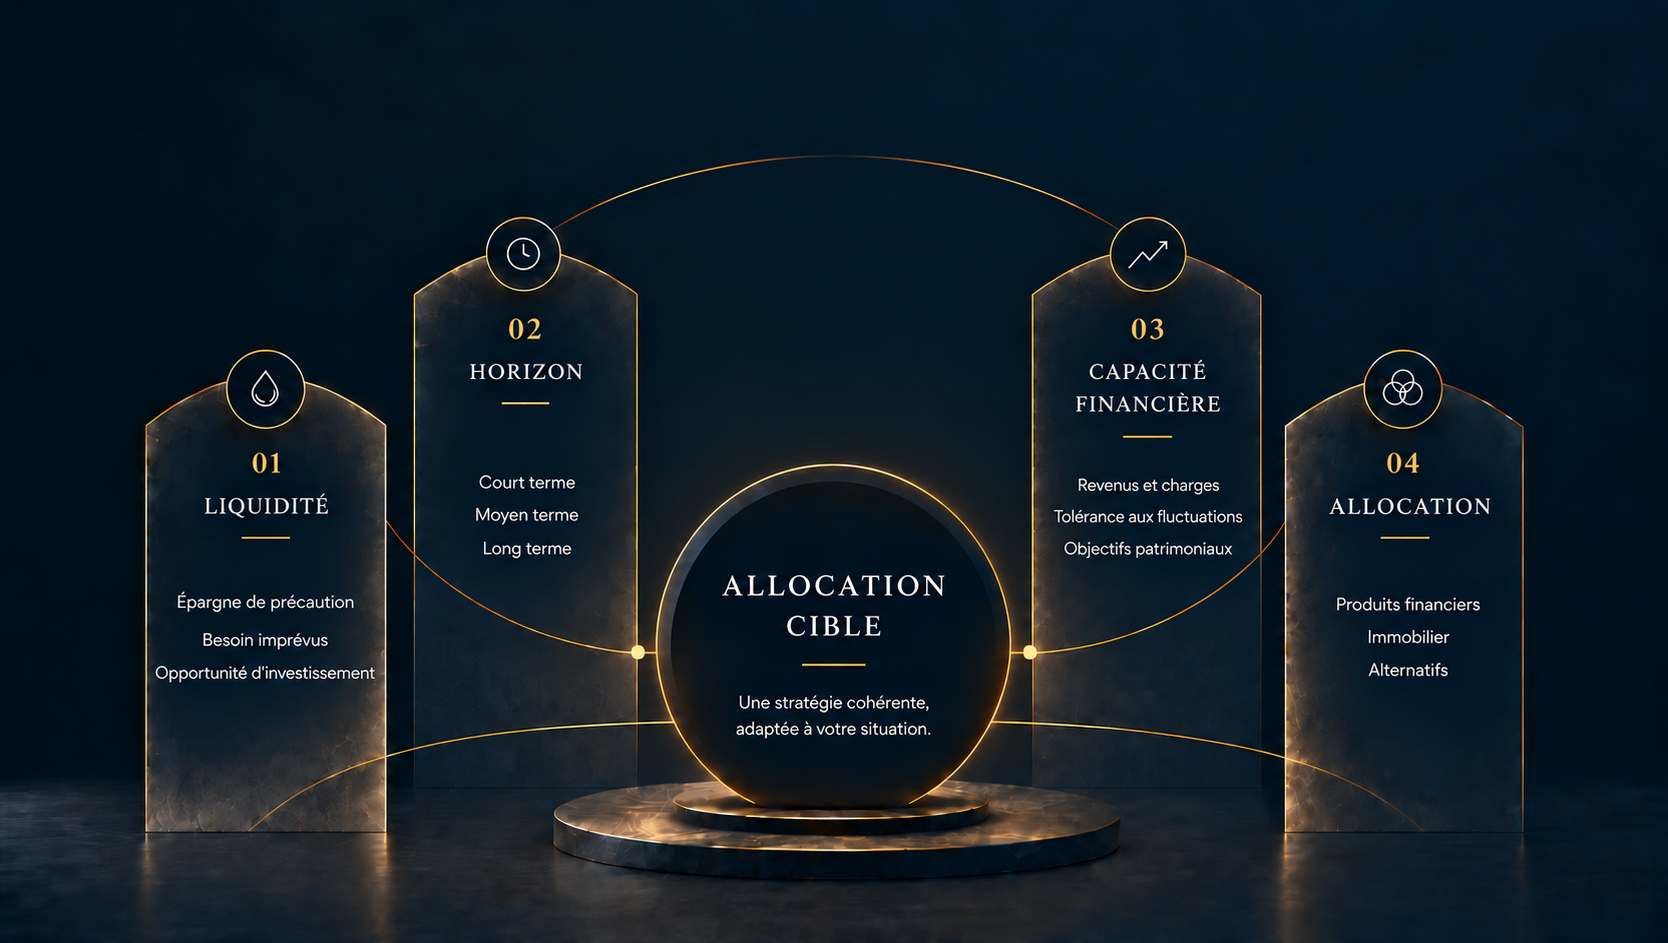
Votre portefeuille construit selon votre situation
03
L’accompagnement de Telion
Nous distinguons la trésorerie de la société et votre épargne personnelle : chaque poche a sa logique, sa fiscalité et son horizon.
Une stratégie structurée en fonction des besoins de liquidités de l’entreprise à court, moyen et long terme
Une allocation cible chiffrée par classe d’actifs
Le choix argumenté des enveloppes et des supports
Un suivi et un rééquilibrage dans la durée
04
Les solutions que nous étudions
Chaque solution est étudiée pour un objectif précis : ce qu’elle apporte, ce qu’elle coûte, ce qu’elle implique.
Compte à terme
- Pour quoi faire
- Placer une trésorerie disponible à échéance connue
- Fiscalité
- Intérêts imposés dans le résultat de la société
- Horizon
- Quelques mois à 5 ans
Contrat de capitalisation
- Pour quoi faire
- Diversifier la trésorerie excédentaire de la société
- Fiscalité
- Fiscalité propre aux sociétés à l’IS, à étudier avant souscription
- Horizon
- Moyen et long terme
Compte-titres de la société
- Pour quoi faire
- Accéder à des fonds obligataires, actions, private equity
- Fiscalité
- Imposition des gains, parfois annuelle selon les fonds
- Horizon
- Variable
PER et épargne salariale
- Pour quoi faire
- Construire votre épargne personnelle hors de la société
- Fiscalité
- Versements déductibles ou exonérés, selon les dispositifs
- Horizon
- Long terme
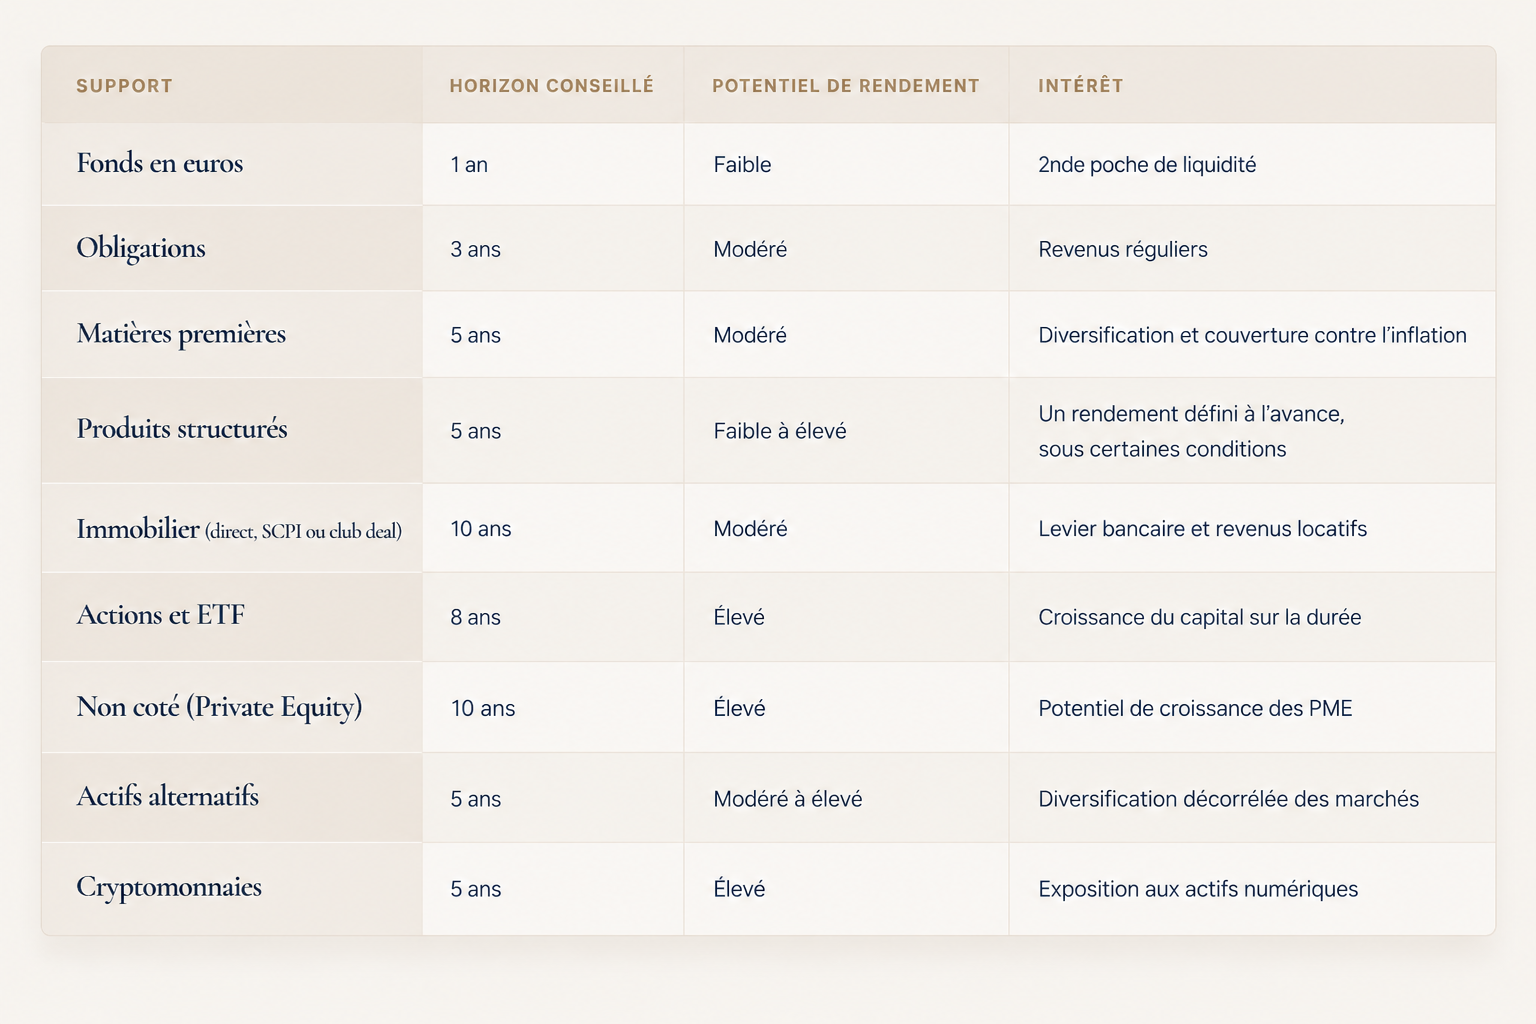
Plus le potentiel de rendement est élevé, plus le risque de perte en capital l’est aussi.
Parlons de votre situation.
Le premier échange permet de comprendre votre situation et d’identifier les sujets à traiter. Il est offert et sans engagement.